


Hoe beïnvloedt het brandrisico de verzekeringspremies van BESS?
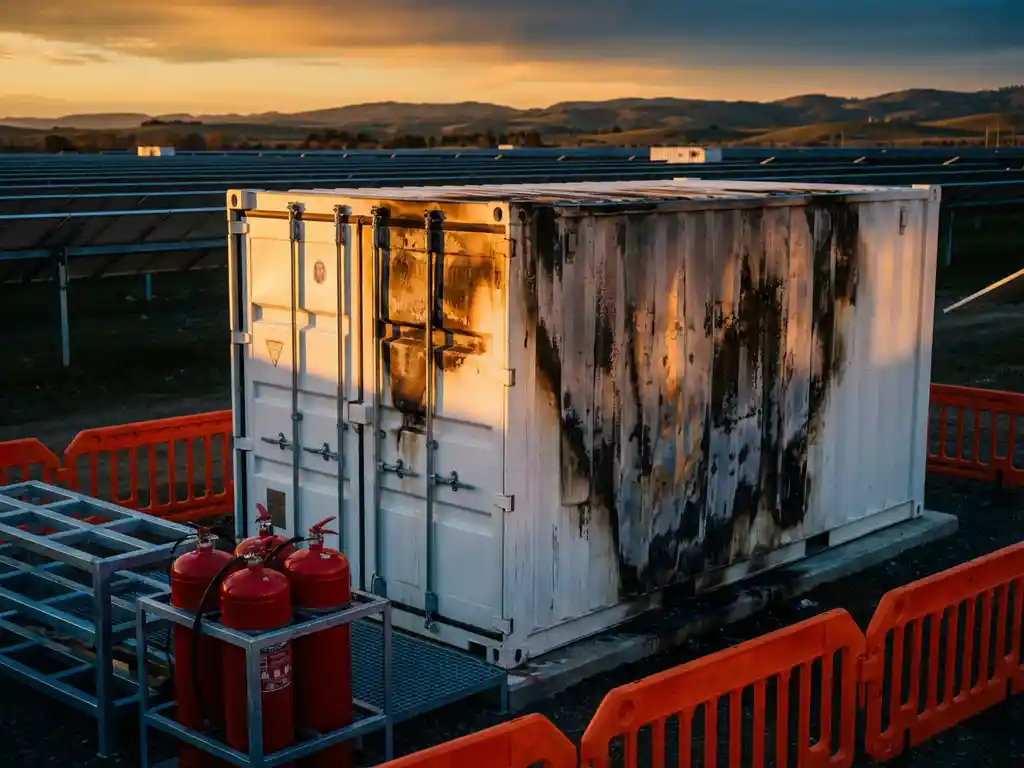
Battery Energy Storage Systems (BESS) worden essentiële infrastructuren voor projecten op het gebied van hernieuwbare energie, maar ze brengen unieke brandrisico's met zich mee die aanzienlijke gevolgen kunnen hebben voor de verzekeringspremies. Branden in batterijopslagfaciliteiten kunnen leiden tot catastrofale verliezen, waardoor verzekeraars bijzonder voorzichtig zijn bij het beoordelen van BESS-verzekeringsaanvragen.
Begrijpen hoe brandrisico de kosten van BESS-verzekeringen beïnvloedt, is cruciaal voor projectontwikkelaars, investeerders en exploitanten die investeringen in energieopslag plannen. De relatie tussen brandveiligheidsmaatregelen en verzekering Premiums kunnen de financiële levensvatbaarheid van batterijopslagprojecten maken of breken.
Wat is het brandrisico bij BESS en waarom vinden verzekeraars dit belangrijk?
Brandrisico in BESS verwijst naar de potentie voor thermische holloop-evenementen waarbij batterijcellen oververhit raken, ontbranden en vuur verspreiden door het opslagsysteem heen. Verzekeraars geven veel om dit risico omdat batterijbranden kunnen leiden tot volledige vernietiging van de faciliteit, langdurige bedrijfsonderbreking en aannprakelijkheidsclaims van honderden miljoenen dollars.
Thermal runaway treedt op wanneer accucellen kritische temperaturen bereiken, waardoor een kettingreactie in werking wordt gesteld waarin aangrenzende cellen eveneens oververhit raken en vlam vatten. Dit proces is bijzonder gevaarlijk omdat het zich snel kan voordoen en moeilijk te blussen is zodra het is begonnen. De hoge energiedichtheid van moderne accutechnologieën betekent dat zelfs kleine incidenten snel kunnen escaleren tot grote branden.
Batterijbranden stellen unieke uitdagingen in vergelijking met traditionele elektrische branden. Ze branden bij extreem hoge temperaturen, kunnen uren of dagen nadat ze gedoofd lijken te zijn opnieuw ontbranden, en produceren giftige gassen die gezondheidsrisico's opleveren voor hulpverleners. Deze kenmerken maken BESS-branden tot een van de duurste industriële incidenten om te beheersen, zowel in termen van directe materiële schade als bedrijfsschadekosten.
Verzekeringsmaatschappijen beschouwen brandgevaar als de belangrijkste dreiging voor BESS-investeringen omdat dit zowel scenario's met een hoge waarschijnlijkheid als een grote impact vertegenwoordigt. In tegenstelling tot andere technologieën voor hernieuwbare energie, werken batterijopslagsystemen continu met frequente laad- en ontlaadcycli, waardoor er meerdere mogelijkheden zijn voor het optreden van thermische incidenten.
Hoe beoordelen verzekeraars het brandrisico bij het bepalen van de premies voor BESS?
Verzekeraars beoordelen het brandrisico aan de hand van uitgebreide technische evaluaties waarin de batterijchemie, thermische beheersystemen, brandbluscapaciteiten en operationele protocollen worden onderzocht. Ze vereisen doorgaans gedetailleerde technische rapporten, veiligheidscertificaten en operationele procedures voordat ze de premie tarieven voor BESS-projecten vaststellen.
Het beoordelingsproces begint met een evaluatie van de batterijtechnologie. Verzekeraars onderzoeken de specifieke chemische samenstelling die wordt gebruikt, aangezien verschillende lithium-iontechnologieën verschillende kenmerken hebben met betrekking tot termische holloop (thermal runaway). Ze bekijken de veiligheidsgegevens van de fabrikant, testcertificaten en eventuele geschiedenissen van thermische incidenten met betrekking tot vergelijkbare batterijsystemen.
Systemen voor warmtebeheer worden tijdens de risicobeoordeling grondig onder de loep genomen. Verzekeraars beoordelen het ontwerp van het koelsysteem, de mogelijkheden voor temperatuurmonitoring en de procedures voor nooduitschakeling. Ze letten op redundante koelsystemen, uitgebreide sensornetwerken en geautomatiseerde responsprotocollen die temperatuurafwijkingen kunnen detecteren en erop kunnen reageren voordat deze escaleren.
Brandblussystemen zijn een andere cruciale beoordelingsfactor. Verzekeraars hebben een voorkeur voor installaties met geavanceerde blustechnologieën die speciaal zijn ontworpen voor batterijbranden, zoals gespecialiseerde blusmiddelen of immersiekoelsystemen. Traditionele sprinklerinstallaties alleen zijn vaak onvoldoende voor scenario's met batterijbranden.
Operationele factoren beïnvloeden ook de risicobeoordeling. Verzekeraars beoordelen onderhoudsprotocollen, trainingstrainingsprogramma's voor personeel en noodresponsprocedures. Ze kunnen regelmatige thermografische inspecties, preventieve onderhoudsschema's en coördinatie met lokale brandweerkorpsen vereisen die bekend zijn met de aanpak van batterijbranden.
Welke batterijtechnologieën hebben de hoogste brandrisicopremies?
Lithium-ion-batterijtechnologieën met een hogere energiedichtheid brengen doorgaans de hoogste brandrisicopremies met zich mee, met name op nikkel gebaseerde chemische samenstellingen zoals NMC en NCA. Lithium-ijzerfosfaatbatterijen (LFP) krijgen over het algemeen lagere premies vanwege hun superieure thermische stabiliteit en lagere brandrisicoprofiel.
Nikkel-mangaan-kobalt (NMC)- en nikkel-kobalt-aluminium (NCA)-batterijen vormen een verhoogd brandrisico omdat ze meer reactieve materialen bevatten en op hogere spanningen werken. Deze chemische samenstellingen kunnen bij lagere temperaturen thermische holslag (thermal runaway) ondergaan en brand sneller tussen cellen verspreiden. De verzekeringspremies voor deze technologieën kunnen aanzienlijk hoger zijn, soms tot een verdubbeling van de basistarieven.
Lithium-ijzerfosfaatbatterijen hebben de voorkeur van verzekeraars omdat ze een betere thermische stabiliteit vertonen en minder gevoelig zijn voor thermal runaway. LFP-batterijen hebben hogere temperaturen nodig om thermal runaway te initiëren en branden minder fel wanneer er zich wel incidenten voordoen. Dit verbeterde veiligheidsprofiel vertaalt zich vaak in premiekortingen van 20% tot 40% in vergelijking met chemische samenstellingen met een hoger risico.
Opkomende batterijtechnologieën zoals solid-state batterijen kunnen in eerste instantie te maken krijgen met premietoeslagen vanwege beperkte operationele gegevens en onbekende risicofactoren. Verzekeraars hanteren doorgaans conservatieve prijzen voor nieuwe technologieën totdat er voldoende prestatiegeschiedenis beschikbaar komt om een nauwkeurigere risicobeoordeling te ondersteunen.
Ook de fysieke opbouw van accusystemen is van invloed op de premies. Grotere accucellen en -modules kunnen tot ernstigere thermische voorvallen leiden, terwijl kleinere cellen weliswaar een betere insluiting bieden, maar complexere bewakingssystemen vereisen. Verzekeraars wegen deze voor- en nadelen af bij het vaststellen van technologiespecifieke premieaanpassingen.
Welke brandveiligheidsmaatregelen kunnen de verzekeringskosten van BESS verlagen?
Uitgebreide branddetectie- en blussystemen, redundante thermische beheersing en voldoende afstand tussen batterijmodules kunnen de verzekeringspremies voor BESS aanzienlijk verlagen. Geavanceerde bewakingssystemen die vroegtijdige detectie van thermal runaway mogelijk maken, komen vaak in aanmerking voor aanzienlijke premiekortingen van verzekeraars.
Brandblussystemen die speciaal zijn ontworpen voor batterijtoepassingen bieden de grootste premieverlagingen. Deze omvatten blussystemen met schone blusmiddelen die branden kunnen blussen zonder elektriciteit te geleiden, aërosolblussystemen die zijn ontworpen voor besloten batterijruimtes, en gespecialiseerde koelsystemen die thermische propagatie tussen batterijmodules kunnen voorkomen.
Thermisch beheer biedt een andere weg naar lagere premies. Redundante koelsystemen zorgen voor een ononderbroken werking, zelfs als de primaire koeling uitvalt. Geavanceerde temperatuurbewaking met meerdere sensoren per batterijrack maakt vroegtijdige detectie van thermische afwijkingen mogelijk. Geautomatiseerde uitschakelsystemen die aangetaste batterijsecties kunnen isoleren, helpen escalatie van incidenten te voorkomen.
Fysieke ontwerpaanpassingen kunnen ook de verzekeringskosten verlagen. Voldoende afstand tussen batterijcontainers of -rekken helpt branduitbreiding tussen systemen te voorkomen. Brandwerende barrières en compartimentering beperken de omvang van de schade wanneer zich incidenten voordoen. Goede ventilatiesystemen helpen bij het beheersen van hitte-ophoping en de ophoping van giftige gassen.
Operationele maatregelen dragen eveneens bij aan premieverlagingen. Regelmatige thermografische inspecties kunnen potentiële problemen identificeren voordat deze thermische incidenten worden. Uitgebreide onderhoudsprogramma's zorgen ervoor dat alle veiligheidssystemen naar behoren functioneren. Training van het personeel in procedures voor het reageren op batterijbranden helpt de ernst en duur van incidenten te minimaliseren.
Hoeveel stijgen de premies voor BESS-verzekeringen als gevolg van brandrisico?
Brandrisico's verhogen de verzekeringspremies voor BESS doorgaans met 50% tot 150% in vergelijking met de basistarieven voor hernieuwbare energieprojecten, waarbij de exacte stijging afhangt van de batterijtechnologie, veiligheidssystemen en projectspecifieke risicofactoren. Projecten met minimale brandbeveiliging kunnen te maken krijgen met premieverhogingen van 200% of meer.
De standaardverzekeringspremies voor hernieuwbare energie bij zonne-energieprojecten variëren doorgaans van 0,2% tot 0,4% van de verzekerde waarde per jaar. Bij BESS-projecten kan het brandrisico alleen al 0,3% tot 0,6% aan deze premies toevoegen, waardoor de totale premiekosten in feite verdubbelen of verdrievoudigen. Bij configuraties met een hoog risico kunnen de stijgingen zelfs nog groter uitvallen.
De invloed op de premie varieert aanzienlijk op basis van de keuze van de batterijtechnologie. LFP-batterijsystemen kunnen te maken krijgen met premies voor brandrisico van 0,2% tot 0,4% van de verzekerde waarde, terwijl chemische samenstellingen met een hoge energiedichtheid te kampen kunnen hebben met premies voor brandrisico van 0,5% tot 0,8% of hoger. Deze verschillen kunnen jaarlijks oplopen tot honderdduizenden dollars voor grootschalige installaties.
Investeringen in beveiligingssystemen kunnen deze premieverhogingen gedeeltelijk compenseren. Uitgebreide brandbeveiligingssystemen kunnen de premies voor brandrisico's met 20% tot 40% verlagen, terwijl basale veiligheidsmaatregelen doorgaans kleinere verlagingen opleveren. De kosten-batenanalyse valt vaak gunstig uit voor investeringen in geavanceerde veiligheidssystemen om lagere doorlopende verzekeringskosten te realiseren.
Projectgrootte is eveneens van invloed op de schaling van de premies. Grotere installaties kunnen profiteren van schaalvoordelen op het gebied van veiligheidssystemen, waardoor de brandrisicopremies per megawatt mogelijk dalen. Ze worden echter ook geconfronteerd met een hoger absoluut risico, wat een deel van deze voordelen in de totale premieberekening kan tenietdoen.
Wat gebeurt er met de verzekeringsdekking na een brandincident met een BESS?
Na een brandincident met een BESS voeren verzekeraars doorgaans uitgebreide onderzoeken uit, kunnen zij dekkingsbeperkingen of -uitsluitingen opleggen en eisen zij vaak aanzienlijke veiligheidsupgrades voordat polissen worden vernieuwd. Premieverhogingen van 100% tot 300% komen veel voor na brandincidenten, en sommige verzekeraars weigeren de dekking mogelijk helemaal te verlengen.
De onmiddellijke afloop van een brandincident omvat een gedetailleerd onderzoek door verzekeringsexperts en technische deskundigen. Zij onderzoeken de oorzaak van de thermische holloop, evalueren de doeltreffendheid van de veiligheidssystemen en beoordelen of de juiste onderhouds- en bedieningsprocedures zijn gevolgd. Dit onderzoeksproces kan enkele maanden in beslag nemen.
Beslissingen over de dekking voor de getroffen faciliteit hangen sterk af van de bevindingen van het onderzoek. Als de brand het gevolg is van defecten aan apparatuur of externe factoren buiten de macht van de exploitant, kunnen verzekeraars de dekking handhaven met bescheiden premieaanpassingen. Als uit onderzoek echter onderhoudsfouten of operationele fouten naar voren komen, kunnen verzekeraars aanzienlijke beperkingen opleggen of toekomstige dekking weigeren.
Hernieuwingsonderhandelingen na brandincidenten vereisen typisch aanzienlijke veiligheidsverbeteringen. Verzekeraars kunnen verbeterde brandblussystemen, uitgebreidere monitoringmogelijkheden of wijzigingen in de bedrijfsprocedures verplichten. Deze vereisten kunnen aanzienlijke extra kapitaalinvesteringen vertegenwoordigen bovenop de directe brandomkosten.
De brede verzekeringsmarkt reageert vaak op afzonderlijke brandincidenten door de acceptatiecriteria voor alle BESS-projecten te verstrengen. Grote branden kunnen in de hele sector leiden tot premieverhogingen en strengere veiligheidseisen, wat zelfs van invloed is op faciliteiten zonder incidentenverleden. Deze marktdynamiek maakt brandpreventie cruciaal voor de hele BESS-sector.
Hoe Solarif helpt met BESS-verzekeringen en brandrisicobeheer
Wij zijn gespecialiseerd in het verzorgen van een uitgebreide verzekeringsdekking voor batterij-energieopslagsystemen en helpen klanten tegelijkertijd bij de implementatie van risicobeheer strategieën die de premiekosten verlagen. Onze expertise op het gebied van verzekeringen voor hernieuwbare energie stelt ons in staat om de complexe BESS-verzekeringsmarkt te navigeren en concurrerende tarieven veilig te stellen, zelfs voor risicovolle batterijtechnologieën.
Onze BESS verzekeringsdiensten omvatten:
- Risicobeoordeling en evaluatie van het veiligheidssysteem om kansen voor premieverlaging te identificeren
- Verzekeringsmarkt navigeren om verzekeraars te vinden met BESS-expertise en concurrerende prijzen
- Beleidsstructurering die een uitgebreide dekking in evenwicht brengt met kosteneffectieve premies
- Ondersteuning bij claims en coördinatie van incidentrespons met gespecialiseerde experts op het gebied van batterijbranden
- Voortdurend risicobeheeradvies om de optimale verzekeringspositie te behouden
Met meer dan 15 jaar ervaring in verzekeringen voor hernieuwbare energie en 3,8 GW aan verzekerd vermogen, begrijpen wij de unieke uitdagingen van batterijopslagprojecten. Onze relaties met A-gerate verzekeraars en technische expertise op het gebied van brandrisicobeoordeling helpen klanten om zowel een uitgebreide dekking als beheersbare verzekeringskosten te realiseren.
Klaar om een optimale verzekeringsdekking voor uw BESS-project te regelen? Neem contact op met onze verzekering hernieuwbare energie experts vandaag voor een uitgebreide risicobeoordeling en een scherpe premieofferte.
Behoefte aan verzekeringen en Scope inspecties voor je BESS?
Neem vandaag nog contact met ons op als je meer wil weten over de mogelijkheden voor BESS verzekeringen en Scope inspecties.
E-mail: support@solarif.com
☎️ Telefoon: +31 (0)26 711 5050