


Welke factoren beïnvloeden de verzekeringskwaliteit van zonneprojecten?
De verzekeringbaarheid van zonneprojecten hangt af van een complex web van technische, financiële en regelgevende factoren die verzekeraars zorgvuldig evalueren voordat zij dekking verstrekken. Het begrijpen van deze factoren is cruciaal voor projectontwikkelaars, investeerders en belanghebbenden die een uitgebreide dekking nodig hebben. verzekering bescherming voor hun investeringen in hernieuwbare energie.
Het verzekeringslandschap voor zonne-energieprojecten is aanzienlijk geëvolueerd naarmate de industrie is gegroeid. De verzekeraars hebben steeds meer geavanceerde risicobeoordelingssystemen ontwikkeld. Deze evaluaties kunnen het verschil maken tussen het verkrijgen van betaalbare dekking en het krijgen van beperkte opties of exorbitante premies.
Wat maakt een zonneproject überhaupt verzekerbaar?
Een zonneproject wordt verzekerbaar wanneer het acceptabel risiconiveau aantoont op het gebied van technisch ontwerp, financieel haalbaarheidsniveau, naleving van regelgeving en operationeel beheer. Verzekeraars eisen bewijs dat het project voldoet aan de beste praktijken in de branche en gedurende zijn gehele levenscyclus professionele toezicht biedt.
De verzekeringbaarheid van zonneprojecten is gebaseerd op verschillende kernelementen. Ten eerste moet het project gebruikmaken van gecertificeerde componenten van gerenommeerde fabrikanten met vaste garantieprogramma's. Dit omvat zonnepanelen die voldoen aan internationale normen, omvormers van erkende leveranciers en montageystemen die zijn ontworpen voor de lokale omstandigheden.
Professionele betrokkenheid is even belangrijk. Verzekeraars verwachten dat gekwalificeerde ingenieurs het systeem ontwerpen, gecertificeerde installateurs de constructie uitvoeren en ervaren operators de lopende onderhoudswerkzaamheden beheren. De aanwezigheid van deze professionele stakeholders vermindert de technische en operationele risico’s aanzienlijk.
Financiële transparantie speelt ook een cruciale rol. Projecten met duidelijke financieringsstructuren, realistische financiële prognoses en adequate reserves voor onvoorziene omstandigheden vertonen een lager faillissementrisico. Verzekeraars geven de voorkeur aan projecten die worden gesteund door kredietwaardige entiteiten of door overeenkomsten over de aankoop van energie van betrouwbare afnemers.
Welke technische factoren evalueren verzekeraars het meest?
Verzekeraars richten hun aandacht het meest op de kwaliteit van de componenten, de adequaatheid van het systeemontwerp, de installatievoorschriften en de voortdurende onderhoudsprotocollen. Deze technische factoren hebben een directe invloed op de frequentie en ernst van de claims, waardoor ze de belangrijkste factoren zijn die bepalen welke verzekeringen er worden afgesloten en hoe deze worden geprijsd.
De keuze van componenten heeft een grote invloed op de beoordeling door verzekeraars. Zonnepanelen moeten afkomstig zijn van fabrikanten van Tier 1-kwaliteit met een sterke financiële steun en uitgebreide garantieprogramma's. De keuze van omvormers wordt eveneens grondig onderzocht; er wordt gekozen voor bewezen technologieën van gevestigde leveranciers. De montage- en bevestigingssystemen moeten geschikt zijn voor de lokale wind- en sneeuwbelasting.
De systeemontwerp wordt grondig geëvalueerd op het gebied van elektrische veiligheid, constructieve integriteit en prestatieoptimalisatie. Een goede aardingsaansluiting, bescherming tegen arc-fouten en DC-isolatiecontacten zijn essentiële veiligheidsfuncties. Het elektrische ontwerp moet voldoen aan relevante codes en normen, met duidelijke documentatie van laadberekeningen en veiligheidsmarges.
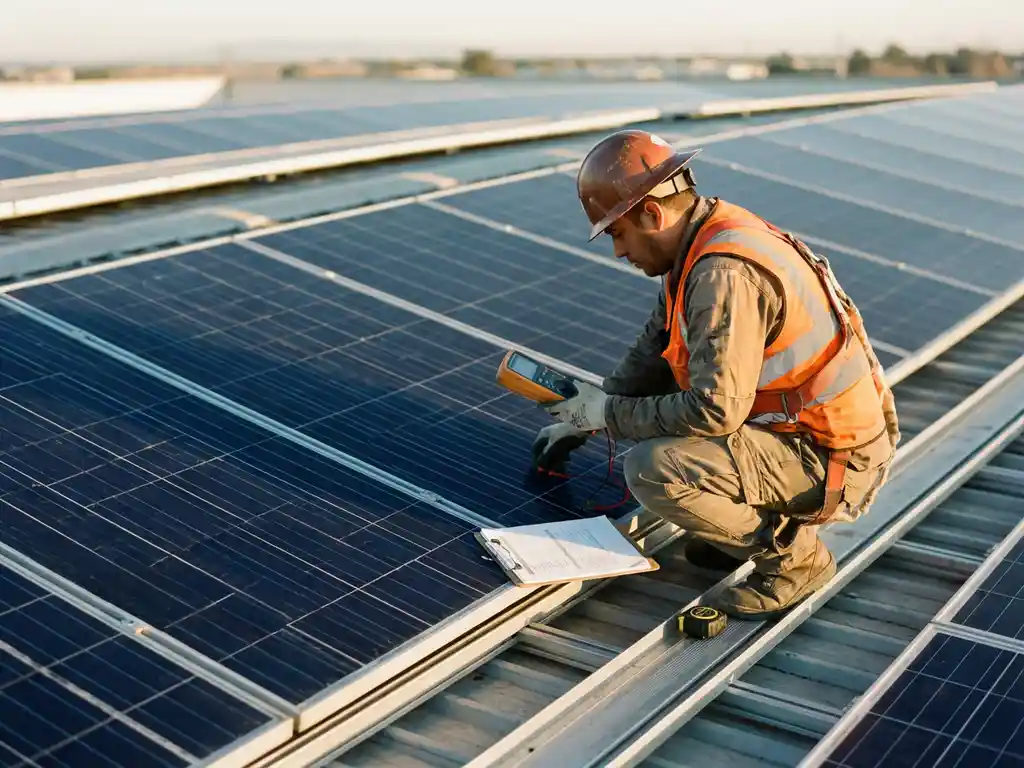
De installatiekwaliteit heeft een aanzienlijke invloed op de lange termijnprestaties en veiligheid. Verzekeraars vereisen vaak dat de installatie wordt uitgevoerd door gecertificeerde professionals volgens de specificaties van de fabrikant. Een goede kabelbeheer, weerbestendigheid en structurele bevestigingen zijn essentiële elementen die door verzekeraars worden beoordeeld in inspectierapporten.
Kwaliteitsborgingsprocessen, waaronder inbedrijfstellingstests en voortdurende monitoringsystemen, tonen proactief gedrag aan. risicobeheer. Projecten met uitgebreide testprotocollen en real-time performance monitoring ontvangen doorgaans gunstiger verzekeringsvoorwaarden.
Op welke manier beïnvloeden financiële structuren de beschikbaarheid van verzekeringen?
Financiële structuren hebben een directe invloed op de beschikbaarheid van verzekeringen door het beïnvloeden van kredietrisico’s, de levensvatbaarheid van projecten en de mogelijkheid van de verzekeraar om claims te recupereren. Sterke financiële steun en transparante eigendomsstructuren verbeteren de verzekeringskwaliteit, terwijl complexe of onderkapitaliseerde regelingen de dekkingsopportunities kunnen beperken.
De eigendomsstructuur van projecten speelt een cruciale rol bij verzekeringsbeslissingen. Projecten die door een bedrijf worden beheerd en die een solide balans hebben, bieden doorgaans gemakkelijker dekking dan complexe partnerschappen of speciale vennootschappen met beperkte activa. Verzekeraars geven de voorkeur aan duidelijke eigendomsstructuren en vermijden structuren die de afwikkeling van claims zouden kunnen bemoeilijken.
Schuldfinancieringsregelingen hebben invloed op de verzekeringsvereisten en de beschikbaarheid hiervan. De vereisten van de kredietverstrekkers bepalen vaak de specificaties voor de verzekering; projectfinancieringsovereenkomsten vereisen doorgaans uitgebreide dekkingen. Het feit dat ervaren kredietverstrekkers aanwezig zijn, kan de verzekeringskwaliteit zelfs verbeteren door professioneel projectbeheer en risicobeheer te waarborgen.
Power purchase agreements hebben een aanzienlijke invloed op verzekeringsbeslissingen. Lange contracten met solvabele afnemers bieden zekerheid over de inkomsten, waardoor het projectrisico wordt verminderd. Tegelijkertijd kunnen handelsprojecten of projecten die afhankelijk zijn van wisselende marktprijzen hogere premies of beperkingen op de dekking met zich meebrengen.
Contingentreserveën en financiële buffers tonen verantwoord projectplanningsgedrag. Verzekeraars geven de voorkeur aan projecten met voldoende reserves voor onverwachte kosten, onderhoudsvereisten en prestatieverlagingen. Deze financiële buffers verminderen de kans op verzekeringsclaims en projectachterstanden.
Welke regelgevings- en nalevingskwesties hebben invloed op de beslissingen over dekking?
Problemen met de naleving van regelgeving hebben een aanzienlijke invloed op de dekkingsoverwegingen doordat ze van invloed zijn op de wettigheid van projecten, de operationele vergunningen en mogelijke aansprakelijkheidsrisico’s. Niet-naleving van bouwvoorschriften, milieuvoorschriften of vereisten voor netwerkinterconnectie kan projecten onverzekerbaar maken of de premies drastisch verhogen.
De bouw- en elektriciteitscode vormen de basis voor de regelgevende vereisten. Projecten moeten de juiste vergunningen hebben en de vereiste keuringen doorlaten om aan de veiligheidsnormen te voldoen. In Nederland zijn scope-12-keuringen voor zonnestations niet wettelijk verplicht, maar de meeste verzekeraars eisen deze voordat zij dekking verstrekken voor commerciële projecten.
Milieunormen omvatten verschillende regels die afhankelijk zijn van de locatie en omvang van het project. Grotere installaties kunnen milieu-effectrapporten, maatregelen ter bescherming van wilde dieren of plannen voor het herstel van leefgebieden vereisen. Het niet naleven van deze vereisten kan aanzienlijke aansprakelijkheidsrisico's met zich brengen die verzekeraars moeten overwegen.
Goedgekeurde netinterconnectie is essentieel voor projecten met verbinding met het elektriciteitsnet. Geschikte onderzoeken naar netinterconnectie, beschermingsregelingen en overeenkomsten met de energieleverancier tonen aan dat het project veilig kan functioneren binnen het elektriciteitsnet. Projecten zonder goedgekeurde netinterconnectie lopen operationele en aansprakelijkheidsrisico's waarmee verzekeraars worstelen.
Aan de hand van voortdurende wettelijke verplichtingen blijven deze gelden tijdens de gehele looptijd van het project. Dit omvat naleving van prestatie-eisen, veiligheidsvoorschriften en rapportagevereisten. Projecten met solide compliance-management systemen vertonen een lager risico op nalevingsfraude en ontvangen doorgaans gunstiger verzekeringsvoorwaarden.
Op welke manier beïnvloeden locatie- en milieu-risico's de verzekeringskwalificatie?
Locatie- en milieu-risico's beïnvloeden aanzienlijk de verzekeringskwalificatie door de blootstelling aan natuurrampen, klimaatomstandigheden en geografische gevaren te bepalen. Verzekeraars gebruiken geavanceerde modellen om deze risico's te beoordelen; locaties met een hoog risico belasten ze met een hogere premie of beperkingen op de dekking.
De blootstelling aan natuurrampen varieert sterk per locatie en heeft een directe invloed op de verzekeringsprijzen. Projecten in kustgebieden met een hoog risico op orkanen, aardbevingen of hagelregen lopen een hoger risico op fysieke schade. Verzekeraars gebruiken catastrofemanagement om deze blootstellingen te kwantificeren en de dekking daarop te berekenen.
Het klimaat heeft invloed op zowel prestaties als duurzaamheid. Extreme temperaturen, hoge luchtvochtigheid, zoutwater en blootstelling aan UV-straling kunnen de degradatie van componenten versnellen en de onderhoudsbehoeften verhogen. Installaties in woestijngebieden zijn kwetsbaar voor stofophoping, terwijl kustprojecten geconfronteerd worden met corrosierisico’s door blootstelling aan zout.
Topografische factoren hebben zowel invloed op de constructie als op de operationele risico's. Steil terrein verhoogt de installatiecomplexiteit en de dagelijkse toegangsproblemen. Gebieden die vatbaar zijn voor overstromingen vereisen een verhoogde montage of ontwerpen die bestand zijn tegen overstromingen. Projecten op afgelegen locaties kunnen hogere kosten met zich meebrengen voor onderhoud en noodhulp.
De beschikbaarheid van lokale infrastructuur en hulpdiensten heeft invloed op de risicoprofielen. Projecten in de buurt van hoogwaardige medische voorzieningen en brandweercentra beschikken over betere noodhulpcapaciteiten. Een adequate wegverbinding zorgt voor tijdige onderhoudswerkzaamheden en vermindert operationele risico's die voor verzekeraars van belang zijn.
Welke documentatie vereisen verzekeraars voor de goedkeuring van de dekking?
Verzekeraars vereisen uitgebreide documentatie, waaronder technische specificaties, financiële overzichten, vergunningen, contracten en risicoanalyses, om aanvragen voor dekking te beoordelen. Dit documentatiepakket moet de levensvatbaarheid van het project, naleving van regelgeving en een adequate risicobeheersing aantonen in alle fases van het project.
Technische documentatie vormt de kern van verzekeringsaanvragen. Dit omvat gedetailleerde technische tekeningen, componentspecificaties, installatieprocedures en inbedrijfstellingsrapporten. Verzekeraars hebben bewijs nodig dat het systeemontwerp voldoet aan industriële standaarden en lokale vereisten.
Financiële documentatie moet de levensvatbaarheid van het project en de kredietwaardigheid van de stakeholders aantonen. De vereiste documenten omvatten meestal gecontroleerde jaarrekeningen, proforma-projectopgaven, financieringsverplichtingen en overeenkomsten voor de aankoop van elektriciteit. Verzekeraars analyseren deze informatie om het risico op wanbetaling en de duurzaamheid van de dekking te beoordelen.
Regulerende documentatie bewijst de naleving van toepasselijke wetten en regelgeving. Dit omvat bouwvergunningen, milieu-goedkeuringen, verbindingsovereenkomsten met nutsbedrijven en inspectierapporten. Voor commerciële projecten zijn Scope 12-inspectierapporten doorgaans vereist door verzekeraars, ook al zijn ze niet wettelijk verplicht.
Contractuele documentatie schetst de relaties binnen het project en de verdeling van risico's. Belangrijke contracten zijn onder andere bouwovereenkomsten, contracten voor bedrijfsvoering en onderhoud, garantievoorwaarden voor apparatuur en overeenkomsten voor professionele diensten. Verzekeraars bekijken deze documenten om de verdeling van risico's tussen de projectpartijen te begrijpen.
De documentatie voor risicobeheer toont proactieve identificatie en beperking van gevaren. Dit omvat veiligheidsprotocollen, noodplanen, monitoringsystemen en onderhoudsplanningen. Projecten met uitgebreide risicobeheersprogramma's ontvangen doorgaans gunstiger verzekeringsvoorwaarden.
Hoe Solarif helpt bij de verzekerbaarheid van zonne-energieprojecten
Wij zijn gespecialiseerd in het helpen van ontwikkelaars en investeerders in zonne-energieprojecten bij het navigeren in de complexe wereld van verzekeringsvereisten en risicobeoordeling. Met meer dan 15 jaar ervaring en 521 Scope 12-inspecties achter de rug begrijpen we precies waar verzekeraars naar op zoek zijn wanneer ze de verzekeringswaardigheid van projecten beoordelen.
Onze uitgebreide benadering van het verbeteren van de verzekeringsdekking voor projecten omvat:
- Risicoanalyses voorafgaand aan het project om potentieel verzekeringsrisico’s vroeg in de ontwikkeling te identificeren
- Scope-inspecties door SCIOS-gecertificeerde inspecteurs om te voldoen aan de eisen van de verzekeraar voor commerciële installaties
- Solarif-gecertificeerde panelprogramma's die een uitgebreidere garantiedekking en betere verzekeringsdekking bieden
- Documentatie beoordelen en voorbereiden om volledige en accurate verzekeringsaanvragen te garanderen
- Toegang tot ons internationaal netwerk van A-gecertificeerde verzekeraars via onze Uniba Partners-lidmaatschap
Bent u klaar om ervoor te zorgen dat uw zonneproject aan alle verzekeringsvereisten voldoet en een optimale dekking krijgt? Neem vandaag nog contact op met onze experts op het gebied van verzekeringen voor hernieuwbare energie om een uitgebreide projectevaluatie en een op maat gemaakte verzekeringsoplossing te krijgen.
Behoefte aan verzekeringen en Scope inspecties voor je BESS?
Neem vandaag nog contact met ons op als je meer wil weten over de mogelijkheden voor BESS verzekeringen en Scope inspecties.
E-mail: support@solarif.com
☎️ Telefoon: +31 (0)26 711 5050